Ponte en Contacto:
Banco de Proyectos para Obras por Impuestos 2026: Cupo CONFIS, Modalidades y Proyectos Viabilizados por la ART

La Agencia de Renovación del Territorio (ART) publicó el banco ordinario de proyectos para la vigencia 2026. Según el comunicado de la ART, el cupo aprobado por el CONFIS fue de $1,145 billones: $600.000 millones para Fiducia y $545.000 millones para Convenio. Ese cupo autorizado no equivale al saldo disponible para una vinculación actual. Consulte el listado de proyectos ordinarios y las ventanas oficiales aplicables antes de iniciar un trámite.
¿Qué es el Banco de Proyectos de Obras por Impuestos de la ART?
El Banco de Proyectos de la ART reúne iniciativas ordinarias viabilizadas. El Manual Operativo V6 utiliza PIIP, Plataforma Integrada de Inversión Pública, para la gestión del ciclo del proyecto; MGA Web sigue aplicando a su formulación. La viabilidad de una iniciativa no equivale a vinculación del contribuyente, asignación de cupo ni autorización para ejecutarla. El régimen especial de reconstrucción prevé un banco distinto, con calendario propio; su estado completo está en Reconstrucción 2026.
En nuestro sitio se puede consultar el listado completo de proyectos viabilizados por la ART para 2026, con código BPIN, costos, fechas de viabilización y departamentos, lo que facilita la identificación de iniciativas alineadas con los intereses de cada empresa.
¿Cuánto es el cupo CONFIS aprobado para Obras por Impuestos en 2026?
El Consejo Superior de Política Fiscal (CONFIS) aprobó $1 billón 145.000 millones de pesos colombianos para la vigencia 2026, a solicitud de la ART y con el aval de la Presidencia de la República, el Ministerio de Hacienda y Crédito Público y el DNP.
¿Cómo se compara el cupo 2026 con vigencias anteriores?
El cupo 2026 se suma a los montos autorizados en años previos. Entre 2023 y 2026, los cupos acumulados de Obras por Impuestos ascienden a $4,4 billones de pesos, lo que equivale al 73% del total de recursos asignados desde 2018, año en que el mecanismo entró en vigencia.
¿Cuántos proyectos se han financiado a través de Obras por Impuestos entre 2023 y 2026?
Entre 2023 y 2026 se han financiado 387 proyectos con la participación de 188 empresas del sector privado. Según la ART, este balance demuestra una relación constructiva entre el Gobierno Nacional y el empresariado colombiano, donde el esquema mejora la eficiencia del gasto público y fortalece la corresponsabilidad del sector privado en el desarrollo territorial.
¿Cuáles son las modalidades para participar en Obras por Impuestos en 2026?
Existen dos modalidades vigentes: Opción Fiducia y Opción Convenio. Cada una tiene requisitos, plazos y líneas de inversión diferenciados.
¿Cuáles son las diferencias principales entre la Opción Fiducia y la Opción Convenio?
- Fiducia: personas jurídicas contribuyentes del impuesto de renta y complementarios invierten hasta el 50% de su impuesto de renta a cargo en proyectos de trascendencia económica y social.
- Convenio: personas naturales o jurídicas obligadas a llevar contabilidad y contribuyentes del impuesto sobre la renta y complementarios realizan Obras por Impuestos con recursos propios y reciben Títulos para la Renovación del Territorio (TRT). Sus sectores y líneas de inversión incluyen una mayor diversidad de categorías que Fiducia.
En Fiducia, el efecto sobre el impuesto depende del cumplimiento de los requisitos legales y del procedimiento aplicable; no se extingue por el solo hecho de constituir una fiducia. Las ventanas ordinarias de 2026 citadas originalmente en este artículo ya terminaron y no deben utilizarse para solicitar una nueva vinculación. Consulte los requisitos de cada opción en la comparación de Opción Fiducia y Opción Convenio y los anuncios oficiales de la ART antes de radicar.
¿Qué tipos de proyectos se pueden financiar con Obras por Impuestos?
Los proyectos sujetos a financiación mediante el mecanismo de Obras por Impuestos abarcan múltiples sectores de inversión pública. Los principales son:
- Educación pública: infraestructura escolar, dotación de instituciones educativas, conectividad escolar y material pedagógico.
- Agua potable y saneamiento básico: construcción, ampliación y optimización de sistemas de acueducto, alcantarillado, disposición de residuos sólidos y tratamiento de lixiviados.
- Infraestructura vial y transporte: construcción y mejoramiento de vías terciarias, puentes y demás infraestructura de transporte dentro de los territorios elegibles de la opción aplicable.
- Salud: infraestructura hospitalaria y dotación de centros de atención en salud.
- Energía: construcción y mejoramiento de infraestructura eléctrica, gas combustible domiciliario por redes (exclusivo para Opción Convenio).
- Desarrollo rural: maquinaria y equipos agropecuarios, adecuación de tierras, sistemas de riego y drenaje e infraestructura productiva.
- Centros de Desarrollo Infantil (CDI): construcción y dotación de espacios para la primera infancia.
Estos sectores se encuentran amparados en los Decretos 1915 de 2017 y 2469 de 2018, que reglamentan el artículo 238 de la Ley 1819 de 2016 (Artículo 800-1 del Estatuto Tributario) y el Decreto 1625 de 2016, con las modificaciones introducidas por la Reforma Tributaria de 2022 y el Plan Nacional de Desarrollo 2022 a 2026. Para conocer la normativa completa, consulte el marco jurídico para las Obras por Impuestos en Colombia.
¿En qué municipios se pueden ejecutar proyectos de Obras por Impuestos?
El régimen ordinario comprende territorios PDET, ZOMAC y otros supuestos previstos en la regulación de cada opción. Consulte la página de municipios PDET y ZOMAC y verifique la elegibilidad del proyecto. Para la Reconstrucción 2026, la condición PDET/ZOMAC no es obligatoria: se aplica el ámbito de la emergencia y debe acreditarse la afectación relacionada con el proyecto.
¿Qué departamento lidera en Obras por Impuestos para la vigencia 2026?
Antioquia se consolidó como líder nacional en el mecanismo de Obras por Impuestos para la vigencia 2026. Al cierre del banco de proyectos bajo la Opción Fiducia, la Gobernación informó la aprobación de 23 iniciativas por un valor total de $267.831 millones, lo que representa cerca del 44,6% del cupo nacional destinado a esta modalidad.
¿Cómo se distribuyen los proyectos aprobados en Antioquia?
Los proyectos aprobados se distribuyen de la siguiente manera: 16 iniciativas presentadas por la Gobernación de Antioquia por $115.701 millones, tres iniciativas impulsadas por municipios que suman $40.639 millones, y cuatro proyectos promovidos por empresas por $111.490 millones.
¿Qué sectores se benefician con los proyectos de Antioquia en 2026?
Los recursos benefician cinco sectores principales: educación pública (5 proyectos, $31.462 millones), Centros de Desarrollo Infantil (9 proyectos, $49.588 millones), infraestructura vial (6 proyectos, $139.787 millones), salud (1 proyecto, $14.686 millones) y agua potable y saneamiento básico (2 proyectos, $32.306 millones).
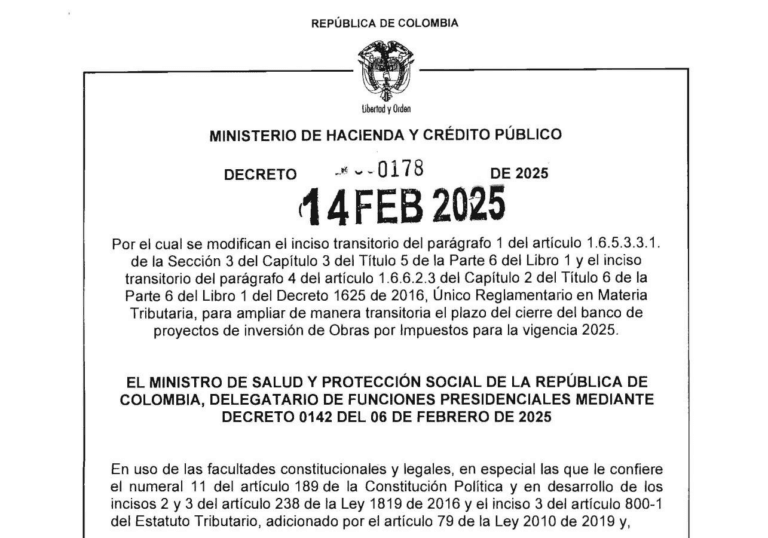
¿Qué precedente establece el Decreto 0178 de 2025 para la vigencia 2026?
El Decreto 0178 de 2025 estableció un precedente relevante al ampliar de manera transitoria el plazo para el cierre del Banco de Proyectos de Inversión durante la vigencia 2025. Esta norma modificó el Decreto 1625 de 2016 y estableció la ampliación del plazo para la inscripción de proyectos en el SUIFP hasta el 5 de marzo de 2025, junto con dos cortes de cierre (10 de marzo y 1 de agosto de 2025).
¿Cómo se distribuyó el cupo en la vigencia 2025?
En la vigencia 2025 se distribuyeron $900.000 millones para proyectos mediante fiducia y $200.000 millones bajo la figura de convenios.
¿Cómo puede OxI Consultoría apoyar a su empresa en Obras por Impuestos?
OxI Consultoría puede apoyar a su empresa en todo el ciclo del mecanismo: identificación y selección de proyectos en el banco de la ART, formulación técnica conforme a la Metodología General Ajustada (MGA), gerencia integral del proyecto, ejecución, interventoría y entrega final a la Entidad Nacional Competente (ENC). Para participar en proyectos de Obras por Impuestos, contáctenos.