Ponte en Contacto:
El Decreto Legislativo 1389 de 2026 creó una modalidad especial y temporal de Obras por Impuestos para apoyar la recuperación de los territorios afectados por el sismo del 10 de agosto de 2026. A través de proyectos de inversión pública, permite atender, recuperar, rehabilitar, reconstruir, reforzar, mejorar o reponer infraestructura, bienes y servicios afectados.
Esta modalidad se suma al mecanismo general de Obras por Impuestos y utiliza las opciones Fiducia y Convenio con las excepciones previstas en el decreto. No reemplaza el régimen ordinario ni convierte automáticamente todos los proyectos de los territorios afectados en proyectos elegibles.
¿Qué cambia frente al mecanismo ordinario?
La reconstrucción tiene reglas excepcionales sobre cobertura territorial, líneas de inversión, banco de proyectos, calendario, vinculación y cupo. Las normas del régimen ordinario siguen aplicándose cuando sean compatibles con estas reglas especiales.
| Tema | Régimen ordinario | Reconstrucción 2026 |
|---|---|---|
| Territorio | Depende de la opción y de los ámbitos legales aplicables, incluidos PDET, ZOMAC y otras jurisdicciones habilitadas. | Puede operar en municipios comprendidos por la emergencia aunque no sean PDET o ZOMAC, siempre que se acredite la afectación relacionada con el proyecto. |
| Proyectos | Banco y cortes del mecanismo general. | Banco especial administrado por la ART y articulado con PIIP, con calendario propio que deberá desarrollar el manual especial. |
| Vinculación | Calendario y procedimientos ordinarios. | Ventanas extraordinarias previstas por el decreto; sus fechas y requisitos deben definirse en el manual especial. |
| Líneas de inversión | Las previstas por el régimen ordinario y su manual. | Diez líneas directamente relacionadas con las afectaciones del sismo y sus réplicas. |
| Cupo | Cupo anual determinado por el CONFIS. | El CONFIS define qué parte del cupo anual se asigna a reconstrucción; el decreto no creó por sí solo un cupo adicional. |
¿Dónde pueden desarrollarse los proyectos?
La clasificación PDET o ZOMAC no es un requisito territorial para esta modalidad, aunque sigue siendo relevante para el régimen ordinario (consulte la lista y alcance de los municipios PDET y ZOMAC). El proyecto debe ubicarse en un municipio comprendido en el ámbito del Decreto 1261 de 2026, modificado por el Decreto 1348 de 2026, o en un territorio incorporado posteriormente mediante decreto legislativo por la misma calamidad.
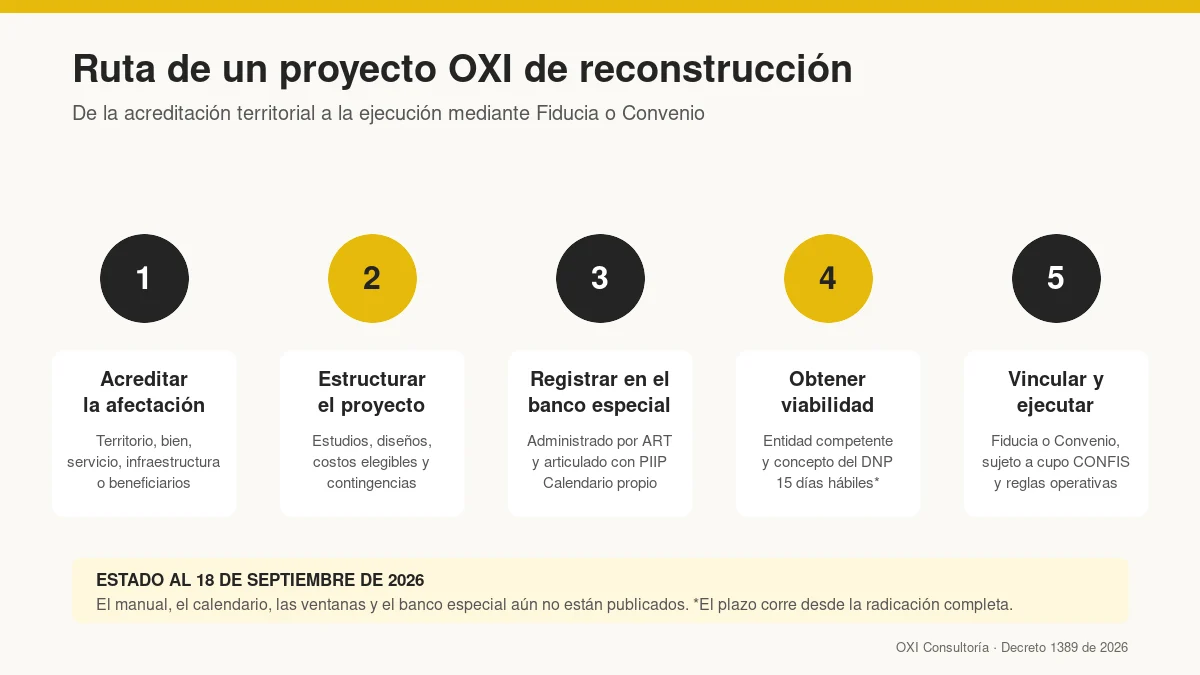
Además, debe acreditarse la afectación del territorio, la infraestructura, el bien, el servicio o los beneficiarios del proyecto. La empresa que solicita vincularse no tiene que haber sido afectada directamente por el sismo. Estar en un departamento o municipio reportado como afectado tampoco garantiza por sí solo la viabilidad o aprobación de un proyecto. Estas reglas constan en el artículo 2 del Decreto 1389 de 2026.
El Decreto 1348 relaciona un ámbito de emergencia en 16 departamentos y excluyó a Putumayo. La misma norma cita un reporte preliminar de 496 municipios afectados, cifra que no constituye una lista definitiva de proyectos elegibles. Consulte los departamentos y municipios en nuestro registro de municipios afectados por el sismo de 2026 y el Decreto 1348 de 2026 (PDF de Presidencia).
Diez líneas de inversión para la reconstrucción
El artículo 4 permite proyectos directamente relacionados con las afectaciones del sismo y sus réplicas en estas líneas:
- Vivienda de interés social y vivienda de interés prioritario.
- Educación pública e infraestructura educativa pública.
- Salud pública e infraestructura de salud pública.
- Agua potable y saneamiento básico.
- Energía y servicios públicos asociados a la recuperación.
- Infraestructura vial, puentes, aeropuertos, transporte y conectividad.
- Tecnologías de la información y las comunicaciones, y demás infraestructura necesaria para restablecer servicios esenciales.
- Bienes públicos rurales e infraestructura productiva.
- Infraestructura deportiva.
- Gestión del riesgo de desastres.
La línea sectorial no basta por sí sola: el proyecto debe responder a daños ocasionados por el terremoto y sus réplicas y a necesidades identificadas en los instrumentos oficiales de recuperación. Para comparar estas líneas con las del régimen general, consulte qué proyectos pueden financiarse mediante Obras por Impuestos.
¿Qué no puede financiarse con la modalidad de reconstrucción?
Control de constitucionalidad. Los Decretos Legislativos 1261 y 1389 de 2026 están sujetos al control automático de constitucionalidad de la Corte Constitucional, conforme al artículo 215 de la Constitución Política. Una decisión de inexequibilidad puede afectar el fundamento jurídico de los proyectos estructurados bajo esta modalidad; su alcance y sus efectos temporales dependerán de lo que disponga la Corte. Antes de comprometer recursos o constituir una fiducia, debe verificarse el estado de ese control y las decisiones aplicables. Consulte el artículo 215 de la Constitución.
Una empresa no puede utilizar esta modalidad para reconstruir, rehabilitar, reponer, reforzar o mejorar activos de su propiedad ni activos destinados predominantemente a su uso o beneficio particular. Los proyectos deben ser de inversión pública o estar destinados a recuperar bienes, infraestructura o servicios de interés público afectados directamente.
Tampoco se permite financiar total o parcialmente el mismo proyecto con recursos ya aprobados, asignados o comprometidos de la Subcuenta SISMO 2026, el Sistema General de Regalías, el Presupuesto General de la Nación, presupuestos territoriales u otra fuente pública destinada a la recuperación y reconstrucción. La entidad territorial debe certificar la ausencia de esa financiación e informar cualquier asignación posterior. Estas restricciones están en los artículos 4 y 5 del Decreto 1389.
¿Cuánto tarda el concepto de viabilidad en el banco especial?
El decreto crea el Banco de Proyectos de Obras por Impuestos para la Reconstrucción, administrado por la ART y articulado con PIIP. Tendrá calendario propio y no estará sujeto a los cortes ordinarios del mecanismo general. El decreto contempla la postulación y registro de proyectos, pero la recepción no está abierta hasta que se publiquen el manual especial, los formatos, el calendario y las ventanas de vinculación.
Los proyectos necesitan la viabilidad de la entidad nacional competente y el concepto definitivo del DNP. Las entidades competentes deben emitir sus conceptos dentro de los 15 días hábiles siguientes a la radicación completa. Si solicitan ajustes o información adicional, el término se suspende hasta que el formulador atienda el requerimiento.
Este plazo corresponde a la emisión de conceptos de viabilidad. No significa que el proyecto quede aprobado, contratado o ejecutado en 15 días.
Costos de estructuración y contingencias
Los costos directamente asociados con la estructuración técnica, financiera, jurídica, ambiental y predial, además de los estudios y diseños necesarios, pueden reconocerse como parte del valor total del proyecto cuando estén soportados y sean necesarios para su ejecución. El manual especial debe fijar las condiciones, límites y requisitos para ese reconocimiento.
Cada proyecto también debe incorporar un rubro de contingencias. Su porcentaje se determinará según las características técnicas, complejidad, madurez, riesgos y condiciones territoriales del proyecto, bajo los criterios del manual especial. No existe en el decreto un porcentaje general que pueda aplicarse desde ahora.
¿Ya existe cupo CONFIS para reconstrucción y cómo se reserva para municipios de categorías quinta y sexta?
El CONFIS determina el cupo máximo anual de Obras por Impuestos y su distribución entre la modalidad ordinaria y la modalidad especial. El Decreto 1389 no amplió automáticamente el cupo ni autorizó por sí solo un monto adicional.
Como mínimo, el 35 % del cupo que el CONFIS destine a reconstrucción deberá dirigirse a proyectos localizados en municipios afectados de categorías quinta y sexta. Si, después de las ventanas y la priorización, no hay suficientes proyectos elegibles o contribuyentes vinculados, el saldo puede pasar a otros municipios elegibles.
Para 2026, el CONFIS puede reasignar a reconstrucción el remanente no utilizado del cupo ordinario, sin aumentar el máximo anual. Por eso, el 35 % no se calcula sobre todo el cupo ordinario y no demuestra que hoy exista dinero disponible para la modalidad especial.
¿Puedo usar el impuesto de renta de 2026? Regla del 50 % en Fiducia
El decreto permite manifestaciones de interés y solicitudes de vinculación a los proyectos incluidos en el banco especial mediante las opciones Fiducia y Convenio. Las fechas, procedimientos y requisitos de las ventanas extraordinarias deben aparecer en el manual especial.
Para la opción Fiducia, el artículo 7 permite al contribuyente efectuar aportes anticipados con cargo al impuesto de renta del año gravable en curso, sujetos a las ventanas, requisitos y procedimientos del manual especial. El aporte no podrá superar el 50 % del impuesto a cargo determinado en la declaración del año inmediatamente anterior.
Al presentar la declaración del año en curso, la suma imputable tampoco podrá superar el 50 % del impuesto a cargo determinado en esa declaración. Si el aporte excede ese segundo límite, la diferencia podrá imputarse al período siguiente, otra vez hasta el 50 % del impuesto a cargo de ese período.
En esta opción, el aporte no extingue por sí solo la obligación tributaria. La porción correspondiente se extingue cuando la entidad nacional competente certifica la entrega y el recibo a satisfacción de la obra o de una unidad funcional susceptible de entrega, con fundamento en la interventoría. Consulte la comparación entre Opción Fiducia y Opción Convenio.
¿Ya se publicó el manual especial de reconstrucción?
El parágrafo del artículo 3 exige a la ART y al DNP adoptar el manual especial dentro del mes siguiente a la entrada en vigencia del decreto. Según el artículo 11, esa vigencia comienza con su publicación, por lo que el plazo se cuenta desde la publicación en el Diario Oficial y no desde la fecha de firma. Este plazo de adopción no equivale a una fecha de apertura del banco ni de las ventanas de vinculación.
El decreto ordena a la ART y al DNP adoptar un Manual Operativo de Obras por Impuestos para la Reconstrucción. Ese documento deberá precisar procedimientos, formatos, criterios de priorización, ventanas de vinculación, reconocimiento de costos, contingencias y operación del banco especial.
El Manual Operativo de Obras por Impuestos Versión 6 publicado en agosto de 2026 regula el mecanismo ordinario. No sustituye el manual especial previsto por el Decreto 1389.
Para distinguir las normas vigentes de los anuncios y las propuestas, consulte nuestro panorama de la política de Obras por Impuestos 2026 a 2030.
Evalúe el encaje de su proyecto
Antes de estructurar una iniciativa conviene revisar seis puntos: territorio, soporte de la afectación, naturaleza pública del activo o servicio, línea de inversión, ausencia de doble financiación y madurez técnica. Después deberán contrastarse con el manual especial, el banco, el calendario y el cupo publicados oficialmente.
Conozca nuestros servicios de estructuración y acompañamiento o solicite una evaluación inicial. La evaluación de OXI Consultoría no sustituye los conceptos de viabilidad de las entidades competentes ni garantiza cupo o aprobación.
Fuentes oficiales
Consulte el Decreto Legislativo 1348 de 2026 (PDF de Presidencia), que modifica el ámbito territorial del Decreto 1261 de 2026 y el Decreto Legislativo 1389 de 2026 en el PDF oficial publicado por la ART. También se conserva a continuación el PDF oficial del Decreto 1389 publicado por la ART.
- Decreto Legislativo 1389 de 2026, ART, PDF oficial.
- Decreto Legislativo 1348 de 2026, PDF de Presidencia.
- Noticia de la ART: creación de la modalidad especial para la reconstrucción tras el terremoto del 10 de agosto.
Información verificada al 18 de septiembre de 2026. Esta guía es informativa y debe actualizarse cuando la ART, el DNP, el CONFIS u otra autoridad competente publique la reglamentación y los actos operativos correspondientes.